- 大塚泰之さんは、ダイエーとデロイトを経て2021年に入社した専務。国内事業と世界の物販、アジア子会社を任されています
- 戦略と全体を描くのが中塚さんなら、店舗・営業・アジアの子会社で数字をつくるのが大塚さん
- 担当する国内の物販は、3年で利益が約5.6倍に。表に出ることは少ないですが、成績は大きい人です
よくばり夫婦です。
私たちはサンリオの株を長期で持ちながら、短期の売買もしています。株主総会にも、2025年、2026年と続けて出席しました。
株主目線の人物分析シリーズ、4人目は専務の大塚泰之(おおつか・やすゆき)さんです。
正直に言うと、これまで取り上げた中で、いちばんよくわからない人でした。総会でもあまり前に出てこず、発言を聞いたのは1回だけです。
そこで、経歴や担当、同じ専務の中塚亘さんとの違いを、有価証券報告書や決算資料、採用サイトのインタビューで確認しました。
大塚泰之さんはどんな人?
| 年 | できごと |
|---|---|
| 1973年 | 生まれ |
| 1997年 | ダイエーに入社 |
| 2004年 | トーマツコンサルティング(現・デロイト トーマツ)に入社 |
| 2012年 | デロイトのタイ法人に出向し、タイに駐在 |
| 2020年 | デロイト トーマツ コンサルティングの執行役員 |
| 2021年 | サンリオに入社。常務執行役員・物販事業本部長(47歳) |
| 2022年 | 常務取締役 |
| 2024年 | 専務取締役 |
出典:有価証券報告書(2026年3月期)
出身地や出身大学、ダイエーでどんな仕事をしていたかは、公表されていません。
ダイエーから、コンサルタントへ
最初の会社のダイエーは、当時の大手スーパーです。2004年12月に、国の産業再生機構による支援が決まっています。
大塚さんはその半年前の2004年6月に、トーマツコンサルティングに移りました。
デロイト トーマツとは
デロイト トーマツは、世界的な会計・コンサルティングのネットワーク「デロイト」に加盟する、日本最大級のプロフェッショナルグループです。グループ全体で約22,000人が働いています。
大塚さんがいたコンサルティング会社は、2025年12月に統合され、今は「合同会社デロイト トーマツ」になっています。
大塚さんは2012年からタイに駐在し、2020年には執行役員になりました。
サンリオに来た理由
採用サイトのインタビューでは、サンリオに来た理由を次のように話しています。
「一つはサンリオが100年企業になるための礎を築くため。もう一つは、サンリオを日本発のIP企業として世界中で愛され尊敬される企業にしたい」
コンサルの仕事は「徐々にテンプレート化してきており、代替可能になってきている」一方で、「IPビジネスは、簡単に代替可能ではありません」とも語っています。
担当は「国内の営業」と「世界の物販」
大塚さんの担当は、入社してから次のように広がってきました。
| 時期 | 担当 |
|---|---|
| 2021年 | 物販事業本部長(グッズの販売) |
| 2023年 | 国内営業本部 |
| 2024年 | 国内とアジアを統合した「アジア事業本部」(のちの営業本部)。台湾・香港・韓国・中国(上海)の子会社のCEOも兼任 |
| 2026年 | 営業本部は国内の部署のみに。グローバル物販本部を追加し、東南アジアの子会社のCEOも兼任 |
出典:有価証券報告書、2024年3月15日「役員の異動および組織改編について」
2026年4月1日時点の組織図を見ると、大塚さんが担当する2つの本部は、次のような部署で構成されています。
| 本部 | 主な部署 |
|---|---|
| 営業本部 | 国内営業統括部、国内マーケティング戦略部、ライセンス第一〜第五営業部、EC営業部、D2C営業部、流通アカウント営業部、エデュテイメント事業部、プロダクト企画営業部 など |
| グローバル物販本部 | グローバル物販戦略室、グローバル物販推進部、グローバルSCM部、グローバルMD・製造部、グローバル企画部 |
出典:サンリオ公式サイト「組織図」(2026年4月1日現在)
営業本部は、国内のグッズ販売とライセンス、ネット販売までをまとめた本部です。グローバル物販本部は、世界で売るグッズの企画や製造、在庫管理(SCM)を担います。
一方で、海外の子会社は、組織図上は中塚さんが担当するグローバル統括本部につながっています。ただし、台湾・香港・韓国・中国(上海)・東南アジアの子会社のCEO(現地のトップ)は大塚さんが兼ねています。
海外全体の統括は中塚さん、アジアの子会社の経営は大塚さんという分担です。
採用サイトのインタビューでも、自身の役割を「国内事業およびアジア事業全般を主掌」と説明しています。
入社時に任されたのは、物販事業本部長でした。辻社長は社長就任後、「聖域」と呼ばれていた物販に手を入れています(商品の種類は一時4,800まで増えていました)。その時期に物販の責任者を務めていたのが大塚さんです。
中塚さんとの違い
中塚さんと大塚さんは、2021年6月に同時に入社し、2022年に常務取締役、2024年に専務取締役と、そろって昇格してきました。持株数も、株式による報酬の額も同じです。
違うのは、経歴と担当です。
| 項目 | 中塚 亘さん | 大塚 泰之さん |
|---|---|---|
| 生まれ | 1983年 | 1973年 |
| 最初の会社 | オリエンタルランド | ダイエー |
| コンサル | A.T.カーニー、BCG | トーマツ、デロイト |
| 海外経験 | タイのホテル会社でCOO | デロイトのタイ法人に出向 |
| 今の担当 | 経営戦略、グローバル統括(海外子会社)、ブランド管理 | 国内の営業、グローバル物販 |
| 子会社 | — | 台湾、香港、韓国、中国、東南アジアのCEO |
出典:有価証券報告書、GLOBIS知見録、サンリオ公式サイト「組織図」
コンサル出身で、タイで働いた経験があるところまで、2人はよく似ています。
違いをひとことで言うと、中塚さんは会社全体の戦略を描く人、大塚さんは店舗や営業の現場で売上と利益をつくる人です。
大型スーパーで働いたあとに、会計系の大手コンサルで長く経験を積み、アジアに駐在した。その経歴と、今の「物販」「アジア」という担当は、きれいにつながっているように見えます(これは私たちの見方です)。
担当する分野は、今どうなっている?
国内の物販|利益は3年で約5.6倍
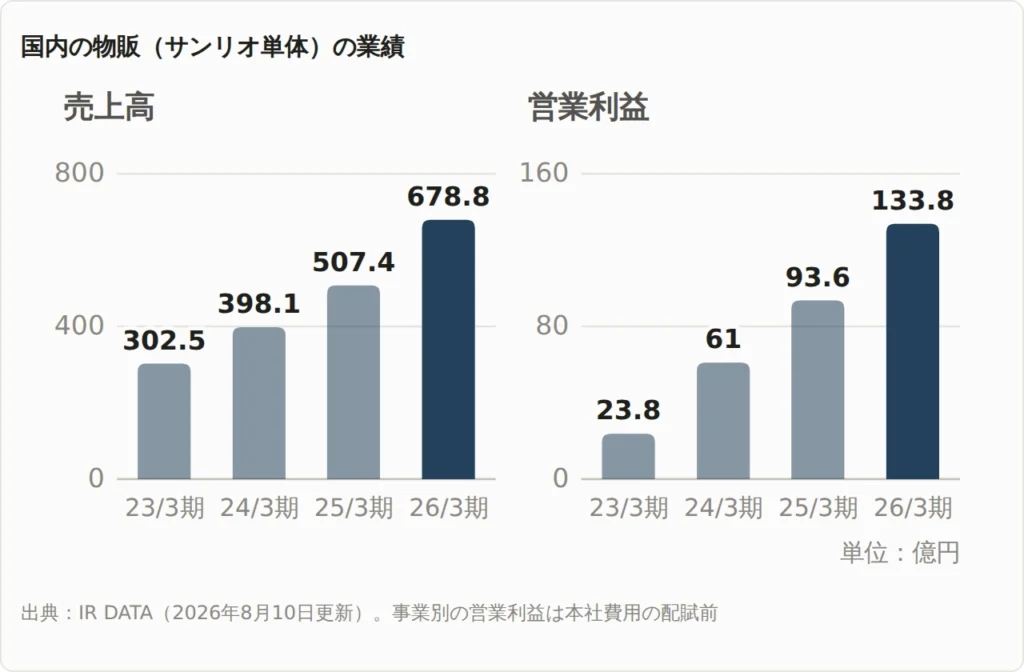
国内の物販(サンリオショップなど)は、2023年3月期から2026年3月期の3年で、売上高が約2.2倍、営業利益が約5.6倍になりました。
利益率は7.9%から19.7%まで上がっています。
| 国内の店舗 | 23年3月期 | 26年3月期 |
|---|---|---|
| 購入客数 | 624万人 | 1,037万人(+66%) |
| 購入客単価(目安) | 1,977円 | 2,697円(+36%) |
出典:IR DATA。客単価は四半期ごとの数字から計算した目安です
インタビューで大塚さんは、「売上を増やすだけではなく、一定の売上から一定の利益を創出し、それを再投資する」循環をつくると話しています。数字は、その言葉どおりに動いてきました。
2026年3月期は、2025年11月以降に訪日客が減ったものの、国内のお客さんが大きく増えて売上を押し上げました。販売スタッフの増員やレジの増設、自動発注システムの精度向上も、売上の拡大に役立ったと有価証券報告書に書かれています。
一方で、2027年3月期の第1四半期は、営業利益が約35億円と前年同期(約33億円)から小幅な伸びにとどまりました。人員を増やした分の人件費と、7月末に開いた心斎橋の大型店の家賃が先に計上されたためと説明されています。
国内のライセンス|利益は約3.3倍
国内のライセンス事業も大きく伸び、営業利益は約84億円から約277億円になりました(23年3月期→26年3月期)。
大塚さんがCEOを務めるアジア|利益は約3.8倍
| アジア | 23年3月期 | 26年3月期 |
|---|---|---|
| 売上高 | 133億円 | 455億円 |
| 営業利益 | 41億円 | 155億円 |
| うち中国の営業利益 | 28億円 | 113億円 |
出典:IR DATA(海外子会社は12月決算のため、3か月前までの数字です)
アジアは、海外全体の営業利益の半分以上を稼ぐまでになりました。
中国では店舗を59店まで増やしています。会社は、店舗がお客さんとの最初の接点になり、ライセンスの売上を奪うのではなく、全体の需要を広げていると説明しています。
株主総会で見た大塚さん
総会では、ほとんどの質問に辻社長が答えます。私たちが覚えている限り、大塚さんが答えたのは1回だけで、質疑応答要旨で確認すると2026年の総会でした。
インターネットで参加した株主からの「グッズのランダム販売は控えてほしい」という質問です。
辻社長が答えたあとに、大塚さんが次のように補足しています。
「ご希望のキャラクターが当たらないことによるご不満が生じる点も認識している」 「過度な負担や後悔につながらない形での展開を心がけている」
グッズの企画や売り方は、まさに大塚さんの担当分野です。
自社株は分割後換算で約6.3億円分
| 名前 | 持株数(2026年3月末) | 分割後に換算 | 評価額の目安 |
|---|---|---|---|
| 大塚 泰之 専務 | 103,600株 | 518,000株 | 約6.3億円 |
| 中塚 亘 専務 | 103,600株 | 518,000株 | 約6.3億円 |
※2026年4月1日に1株を5株に分割。評価額は2026年9月24日の終値1,213.5円で計算した目安です
2人とも、譲渡制限付株式による報酬を毎年2,800万円分受け取っています。報酬の総額は1億円未満で、個別の金額は開示されていません。取締役会には18回すべて出席しています。
これから見ていきたいこと
2026年9月時点で、特に次の4点に注目しています。
- 国内の物販の利益率:人件費や大型店の家賃が増える中で、利益率20%前後を保てるか
- インバウンドの減少:訪日客が減っても、国内のお客さんで補えるか
- 中国:ハローキティ以外のキャラクターにも人気を広げられるか
- グローバル物販本部:2026年4月に加わった新しい担当で、海外の物販をどう伸ばすか
最後に
調べてみて、大塚さんがよくわからなかった理由がわかりました。総会で話すのは社長で、全体の戦略を語るのは中塚さん。大塚さんは、その下で店舗と営業、アジアの数字をつくる役割だからです。
2023年3月期からの3年で、大塚さんが今担当している国内の物販は利益が5倍以上、アジアは約4倍になりました。目立たないけれど、成績で語るタイプの専務だと感じています。
コメント